L’assureur a fait de l’intelligence artificielle un pilier de son plan stratégique présenté le 15 septembre, avec un déploiement systématique annoncé pour 2027.
Axa a présenté le 15 septembre 2026 son plan stratégique à horizon 2029, dans lequel l’intelligence artificielle occupe une place centrale. Le groupe attend de son déploiement entre 500 et 700 millions d’euros de bénéfices récurrents annuels avant impôts à cette échéance. La généralisation est prévue dès l’an prochain dans l’ensemble des activités clés.
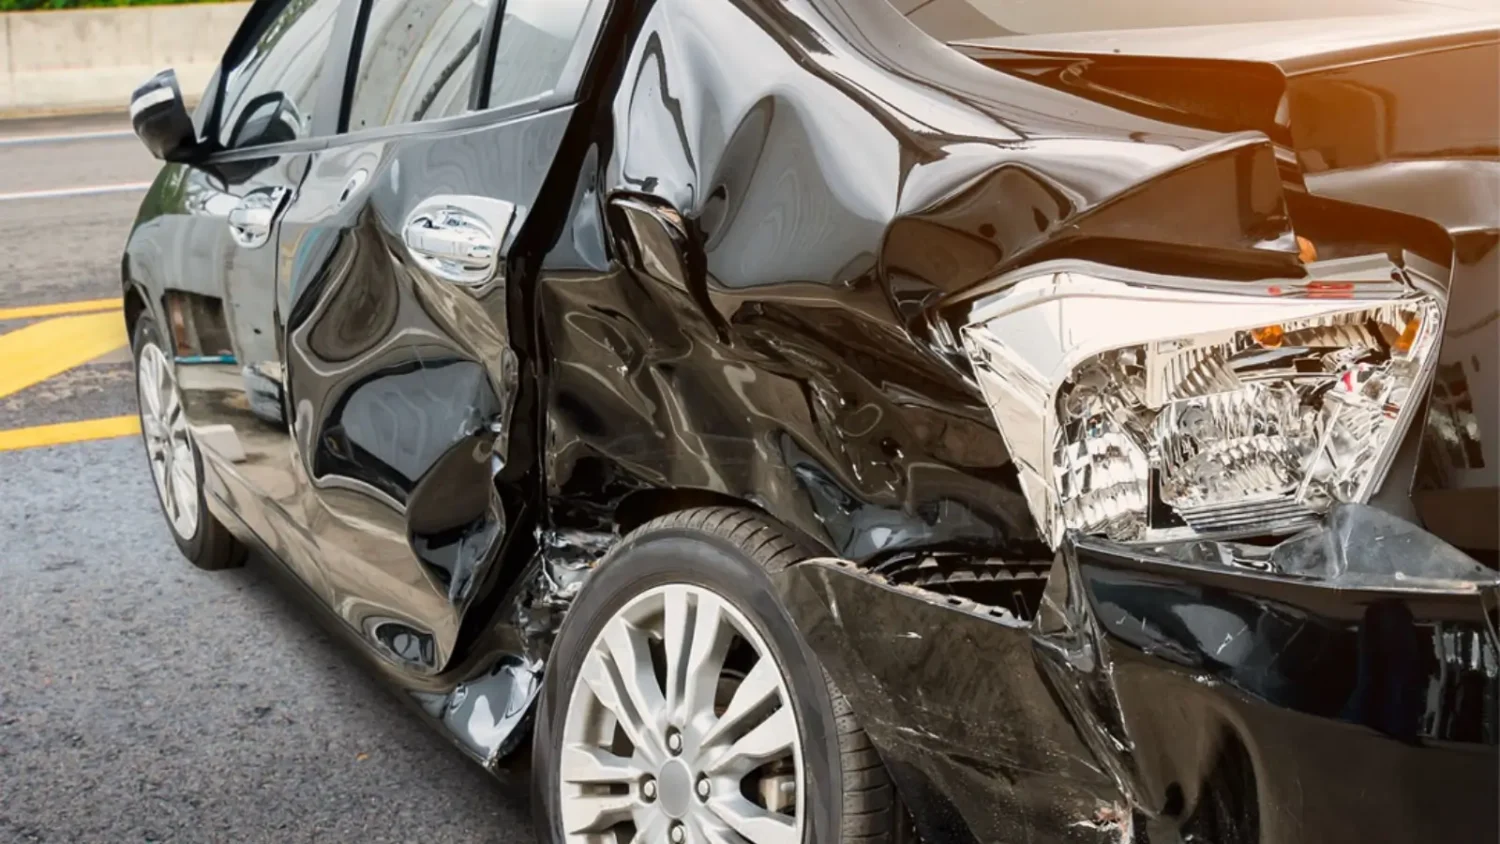
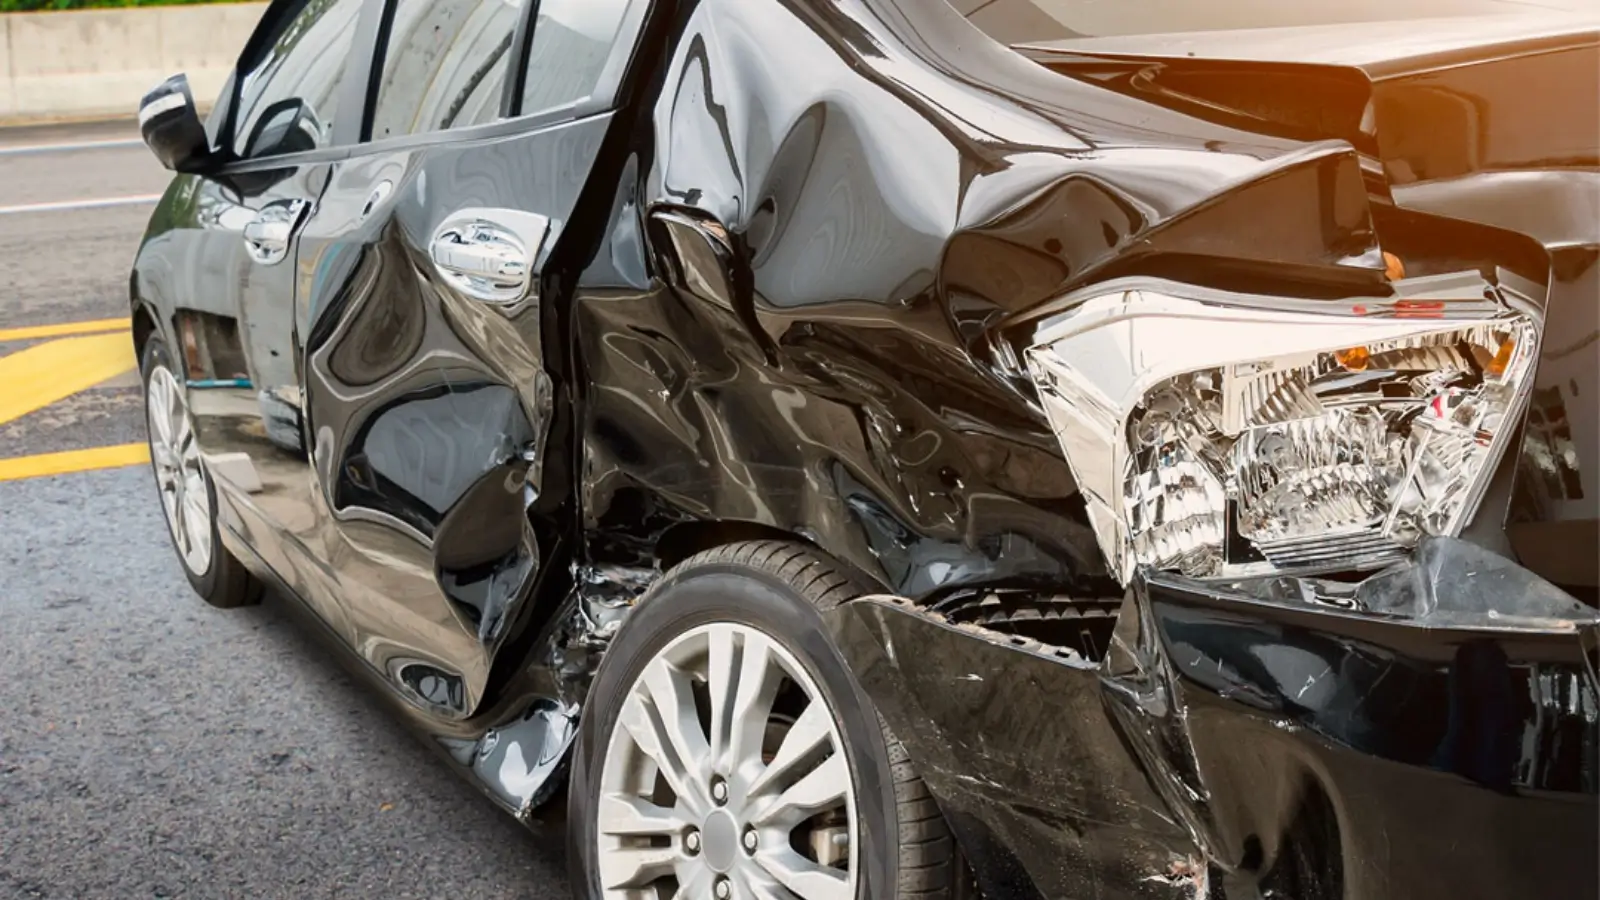
L’automobile est le terrain où la technologie est déjà en service. Chez Axa Suisse, la filiale Noimos, créée en 2021, exploite la reconnaissance d’image pour analyser les photos de véhicules accidentés. Le système détermine notamment si un pare-chocs ou un pare-brise doit être réparé ou remplacé. Il permet d’accélérer le traitement du dossier et d’orienter la réparation des pièces endommagées.
Guillaume Borie, responsable de la stratégie du groupe, a qualifié l’intelligence artificielle d’élément déterminant du nouveau plan, en avançant trois bénéfices attendus : plus d’efficacité, plus de rapidité et davantage de justesse. Le groupe applique la même logique à la santé, avec le tri des demandes de remboursement et la détection des dépenses anormales.
Ce que ça change pour un automobiliste assuré
Le traitement du sinistre matériel est le premier poste concerné. L’analyse automatisée des photos réduit les remplacements de pièces qui n’étaient pas nécessaires et fluidifie les échanges avec les réparateurs. Le chiffrage reste ensuite à confronter aux devis des ateliers, et notre dossier sur la réparation carrosserie détaille les postes qui pèsent sur la facture.
Cette orientation vers la réparation plutôt que le remplacement rejoint ce que proposent déjà les réseaux d’ateliers toutes marques, dont les labels carrosserie multimarques ont fait un argument commercial. Pour l’assuré, le gain se mesure en délai plus qu’en montant, la prise en charge dépendant toujours des garanties du contrat.
Le second volet est moins visible et probablement plus structurant. Axa indique que ses plateformes tarifaires avancées doivent améliorer la précision des prix, l’intelligence artificielle étant également appliquée à la souscription et à la gestion des sinistres. Une tarification affinée signifie des écarts de prime plus marqués entre profils.
Le marché français offre déjà un aperçu de ce que produit un manque de données. Certains assureurs refusent des modèles de marques chinoises faute d’historique de sinistralité et de disponibilité des pièces. Une tarification davantage pilotée par les modèles pourrait accentuer ce type d’écart, sans qu’Axa établisse ce rapprochement dans son plan.
Reste donc la question que ce plan pose à l’automobiliste, et elle ne porte pas sur l’accident. L’intelligence artificielle ne servira pas seulement à traiter les sinistres plus vite, mais aussi à mesurer le risque plus finement, et donc à fixer plus précisément ce que chacun paiera.